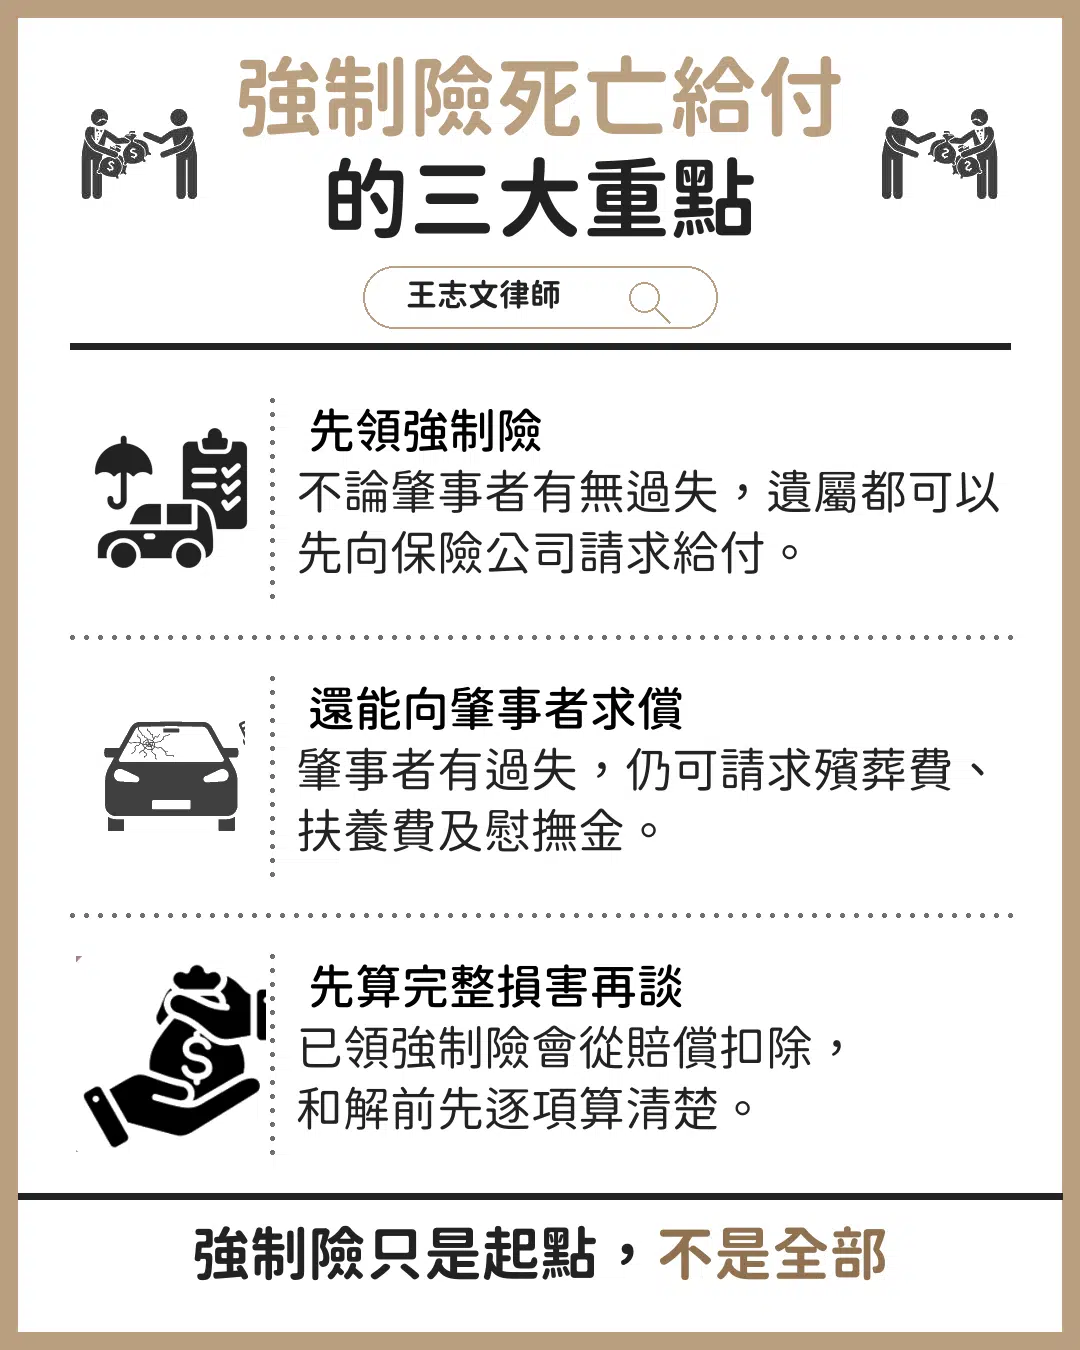
可以,強制險死亡給付只是基本保障,不是賠償的全部。依強制汽車責任保險給付標準第6條,民國115年7月1日起死亡給付為每人新臺幣300萬元。肇事者有過失時,家屬仍可依民法請求殯葬費、扶養費與精神慰撫金,已領的強制險會從賠償總額扣除。建議先算清完整損害與過失比例,再談和解。
強制險死亡給付現在是多少?
依強制汽車責任保險給付標準第6條,民國115年7月1日起,汽車交通事故每一死亡受害人的強制險死亡給付為新臺幣300萬元。這筆給付不以肇事者有過失為前提,是遺屬通常最快能拿到的一筆錢。
依強制汽車責任保險法第7條,汽車交通事故致受害人死亡,不論加害人有無過失,請求權人都可以依法向保險人請求保險給付。所以即使肇事責任還在爭執、刑事案件還沒結束,家屬仍可以先申請強制險。
這次調整的是給付金額,強制險的定位沒有改變。強制險是基本保障,目的是讓遺屬在最混亂的時候先有一筆錢處理喪葬與生活,不是替肇事者結清全部賠償責任。
受害人死亡前若曾就醫,醫療費用另有給付項目,申請時可以一併檢附醫療單據。
事故發生在115年7月1日之前或之後,適用的給付標準可能不同。家屬收到保險公司的核定金額時,先核對事故日期與適用版本,再決定是否同意結案。
強制險死亡給付由誰請求?家屬的順位是什麼?
依強制汽車責任保險法第11條,受害人死亡時,強制險死亡給付由受害人的遺屬依法定順位請求,第一順位是父母、子女及配偶。前一順位有人可以請求時,後一順位就不能請求。
依強制汽車責任保險法第11條,遺屬的順位依序是父母、子女及配偶,其次是祖父母,再其次是孫子女,最後是兄弟姊妹;同一順位有數人時,按人數平均分配。
這個順位是強制險自己的規定,跟民法繼承的應繼分不同。常見的誤會是把強制險當成遺產,讓全部繼承人一起分,或以為要先辦完繼承登記才能申請。
受害人生前家庭關係複雜時,例如再婚、有非婚生子女、父母長期失聯,家屬之間很容易對誰能領、怎麼分產生爭執,保險公司也可能因此暫緩給付。這類情況建議申請前先釐清請求權人。
領了強制險死亡給付,還能向肇事者求償嗎?
可以。肇事者有過失時,遺屬領完強制險後,仍可以依民法向肇事者請求殯葬費、扶養費與精神慰撫金,只是已領的強制險金額會從賠償總額中扣除。
依民法第192條,不法侵害他人致死者,對於支出殯葬費的人應負損害賠償責任;被害人對第三人負有法定扶養義務時,加害人對該第三人也應負損害賠償責任。
依民法第194條,被害人的父母、子女及配偶,即使沒有財產上的損害,也可以請求賠償相當金額的精神慰撫金。
依強制汽車責任保險法第32條,保險人依法所為的保險給付,視為被保險人損害賠償金額的一部分,被保險人受賠償請求時可以扣除。
換句話說,強制險是先拿到的一部分,不是賠償的全部。受害人如果是家中經濟支柱,扶養費加上慰撫金的總額可能遠高於強制險給付,差額仍要向肇事者或其任意險保險公司請求。
| 請求項目 | 法律依據 | 由誰請求 | 與強制險的關係 |
|---|---|---|---|
| 強制險死亡給付 | 強制汽車責任保險法第11條 | 法定順位的遺屬 | 本身就是強制險給付 |
| 殯葬費 | 民法第192條 | 實際支出殯葬費的人 | 已領強制險可扣除 |
| 扶養費 | 民法第192條 | 被害人依法應扶養的人 | 已領強制險可扣除 |
| 精神慰撫金 | 民法第194條 | 父母、子女、配偶 | 已領強制險可扣除 |
強制險死亡給付會從和解金扣掉嗎?怎麼算才不吃虧?
會。已領的強制險死亡給付會從肇事者應付的賠償中扣除,但扣除之前要先算出完整的損害總額,並處理雙方的過失比例;計算順序不同,家屬最後拿到的金額也會不同。
依民法第217條,損害的發生或擴大,被害人與有過失者,法院得減輕賠償金額或免除之。車禍死亡案件常見肇事責任鑑定認定雙方都有過失,這時賠償總額會先依比例減少。
下表用假設數字說明計算順序的差異:假設家屬可請求的總損害為800萬元,受害人被認定負三成責任,已領強制險300萬元。
調解或和解時,肇事方常以「強制險已經賠了」為理由壓低金額。家屬應先把殯葬費、扶養費、慰撫金逐項列出並備妥單據,再討論扣除,不要把強制險金額當成和解的起點。
和解書如果寫明「拋棄其餘民事請求」,簽下之後原則上不能再追加。簽署前要確認強制險是否已經實際入帳,以及和解金是否已經扣過一次強制險,避免同一筆錢被重複扣除。
| 計算方式 | 計算過程(假設數字) | 肇事者還應賠償 |
|---|---|---|
| 先依過失比例減少,再扣除強制險 | 800萬 × 70% − 300萬 | 260萬元 |
| 先扣除強制險,再依過失比例減少 | (800萬 − 300萬)× 70% | 350萬元 |
實務上法院多採第一種算法:先依過失比例減少賠償額,再扣除已領的強制險。例如臺灣高等法院臺南分院114年度上國易字第3號判決,就是先按40%責任比例算出91萬5,286元,再扣除已受領的強制險給付50萬元。
酒駕或無照肇事,保險公司會向肇事者代位求償嗎?
會。肇事者有酒駕、無照駕駛、故意行為等法定情形時,保險公司仍要先付給遺屬強制險死亡給付,之後可以在給付金額範圍內向肇事者追回。遺屬可領的給付不會因此減少。
依強制汽車責任保險法第29條,被保險人有酒後駕車超過法定標準、吸食毒品或迷幻藥駕車、故意行為、從事犯罪行為或逃避合法拘捕、無照駕駛等情形之一時,保險人仍應給付,但可以在給付金額範圍內代位行使請求權人對被保險人的請求權。
對遺屬來說,代位求償是保險公司與肇事者之間的事,不影響遺屬申請強制險死亡給付。對肇事者來說,給付金額調高,被追償的範圍也跟著變大,這可能影響肇事方在和解時的資力與態度。
肇事者如果酒駕致人於死,另涉及刑法第185條之3的刑事責任。家屬可以評估在刑事程序中提起附帶民事訴訟,或另行提起民事訴訟。
家屬與酒駕肇事者和解時,和解書最好寫明和解金是否已經扣除強制險給付,以免日後與保險公司的代位求償發生重複計算的爭議。
志文律師的實務觀點
車禍死亡案件的家屬常有一個誤會:「保險公司已經給錢了,是不是就這樣結束了?」強制險死亡給付調高以後,這個誤會可能更常見,因為金額看起來不小,家屬很容易以為這就是全部。
強制險是底線,不是天花板。它的設計是讓家屬不必等責任釐清,就先有一筆錢應急。真正反映一個人離開後,家庭失去什麼的,是扶養費與精神慰撫金,這些要逐項計算、逐項舉證,強制險不會替家屬算。
新制上路後,肇事方在調解時更常主張「強制險都賠這麼多了」。家屬如果在調解前沒有先算出完整損害,也沒有看過肇事責任鑑定的過失比例,很容易在第一次調解就接受一個看似不少、實際偏低的數字。
另外兩件事請家屬特別留意。第一,事故日期決定適用新制或舊制,核定通知上的金額要核對。第二,依強制汽車責任保險法第14條,強制險請求權自請求權人知有損害及保險人時起2年間不行使而消滅,拖著不申請會有風險。
家屬在喪事期間很難冷靜談賠償,這是人之常情。比較穩妥的順序是先申請強制險、保留醫療與殯葬單據、取得肇事責任鑑定結果,最後才坐下來談和解。順序對了,家屬才不會為了早點結束而少拿。
常見問題
車禍發生在115年6月30日以前,也能領強制險死亡給付300萬嗎?
要看事故發生日適用哪一版給付標準。修正後的強制汽車責任保險給付標準第6條自115年7月1日施行,115年6月30日以前發生的事故,仍適用修正前每人200萬元的金額。收到保險公司核定通知時,請先核對事故日期與適用標準,有疑問應在同意結案前諮詢律師。
肇事者逃逸或沒有投保強制險,家屬還拿得到死亡給付嗎?
有機會。依強制汽車責任保險法第40條,事故汽車無法查究、未投保強制險等情形,請求權人可以向財團法人汽車交通事故特別補償基金請求補償。基金補償後,會再向應負責任的人追償,家屬不必自己先找到肇事者。
強制險死亡給付算遺產嗎?要跟其他繼承人一起分嗎?
強制險死亡給付是依強制汽車責任保險法第11條規定的遺屬順位請求,不是依民法繼承的應繼分分配。實際上誰能領、怎麼分,要看受害人的家庭成員組成;家庭關係複雜時,建議申請前先請律師確認請求權人。
對方說強制險已經賠了,和解金可以少很多嗎?
已領的強制險確實會從賠償總額中扣除,但扣除前要先算出殯葬費、扶養費與精神慰撫金的完整金額,並處理雙方的過失比例。沒有逐項計算就接受對方開出的數字,家屬可能少拿,簽和解書前建議先請律師試算。
王志文律師,擁有十幾年律師執業辦案經驗,歷任市府法律顧問、會員近千人的商業法人團體法律顧問,並累積多年辦理社會矚目案件的辦案經驗。
如需律師專業協助,請點擊下方按鈕,讓王志文律師協助您保護自己的權益。
延伸閱讀:
‧【車禍法律】車禍肇責比例多久會出來?肇事責任比例怎麼看?1算式全攻略!